Banco PagBank: Conta, Tap On +

- 1.08M Avaliações
- 4,9
- Downloads
- 50.000.000+
 Análise de Mobxio
Quando preciso receber um pagamento sem depender de uma maquininha separada, a proposta do Banco PagBank chama minha atenção: transformar o celular em parte do processo de cobrança. Essa ideia é mais útil do que parece para quem vende ocasionalmente, presta serviços ou quer organizar a vida financeira no mesmo lugar. Ainda assim, eu não trataria o aplicativo como solução automática para todo tipo de negócio; a conveniência depende de como você recebe e de quanto controle espera ter sobre cada etapa.
Receber pelo celular muda a rotina de cobrança
Eu começaria pensando no momento anterior à cobrança: quando o cliente sabe o valor e a forma de pagamento antes de o serviço terminar, a conversa fica mais simples e o Tap On tende a se encaixar melhor. No meu uso, essa preparação também ajuda a evitar pressa ao digitar o total. A seguir, vale considerar como pequenos hábitos de conferência podem tornar o recebimento pelo celular mais organizado.
Uma ferramenta pensada para reduzir etapas
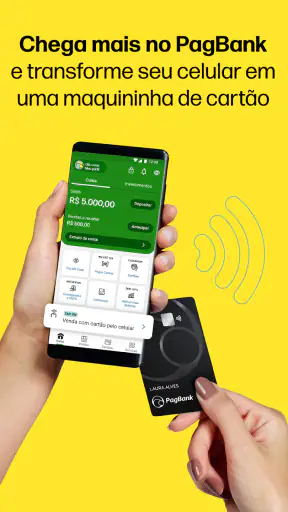
O Banco PagBank é um aplicativo financeiro da PagBank que reúne serviços bancários e recursos voltados a pagamentos. Entre eles está o Tap On, cuja ideia central é permitir que o telefone participe de uma venda presencial, em vez de exigir que o vendedor carregue uma maquininha tradicional em qualquer situação. Para mim, esse é o ponto mais interessante do conjunto: não é apenas ter uma conta no celular, mas aproximar a cobrança do lugar onde o serviço acontece.
Isso faz diferença em trabalhos móveis. Um profissional que atende em domicílio, alguém que vende em uma feira ou uma pessoa que faz uma venda pontual pode preferir levar um único aparelho a separar celular, carteira e equipamento de pagamento. A vantagem não é só ocupar menos espaço: também reduz a chance de deixar a máquina esquecida justamente no dia em que ela seria útil. O recurso, porém, não transforma qualquer contexto em uma venda sem atrito; cliente e vendedor ainda precisam estar confortáveis com o método de pagamento disponível.
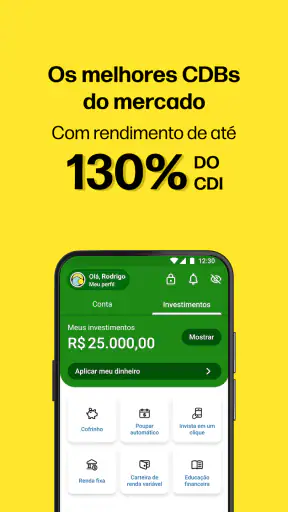
O aplicativo tem uma proposta mais ampla do que a cobrança presencial. Ele também apresenta conta, cartão de crédito, investimentos e CDB, além de outras soluções associadas ao PagBank. Eu vejo isso como uma tentativa prática de concentrar tarefas que muitas pessoas acabam espalhando entre aplicativos diferentes. O benefício real depende de você querer essa concentração: quem prefere separar banco, investimentos e recebimentos pode não achar a integração tão atraente.
O que acontece durante uma venda
Na prática, o fluxo de uma cobrança pelo celular precisa ser simples o bastante para não interromper a conversa com o cliente. A pessoa que vende informa o valor e conduz o pagamento no próprio aparelho, seguindo as opções disponíveis na tela. O principal ganho está em evitar uma etapa física — procurar ou transportar um terminal separado — e não em eliminar toda a preparação. Vale conhecer o caminho dentro do aplicativo antes de usar o recurso pela primeira vez com alguém esperando para pagar.
Minha dica é testar o processo com calma antes de depender dele em um atendimento importante. Verifique se sabe localizar a opção de cobrança, como conferir o valor antes de confirmar e onde consultar o resultado depois. Esse pequeno ensaio ajuda a evitar erros de digitação e reduz a insegurança de explicar o procedimento ao cliente. Em uma rotina de vendas, a clareza no momento da cobrança conta tanto quanto ter o recurso disponível.
Também é sensato combinar uma alternativa. Se o cliente não puder ou não quiser pagar daquela forma, você não deve ficar sem saída no meio do atendimento. Uma transferência ou outro meio que você já aceite pode servir de plano B, desde que seja adequado ao seu negócio. A flexibilidade é uma força do celular, mas a dependência de um único caminho é um risco operacional que vale prevenir.
Um cenário em que a conveniência aparece
Imagine uma profissional de beleza que atende em casas diferentes ao longo do dia. Ela conclui um serviço, confirma o valor com a cliente e recebe o pagamento sem precisar carregar uma máquina adicional. Depois, pode usar o próprio aplicativo para acompanhar a movimentação financeira e manter as tarefas bancárias perto da rotina de recebimento. Nesse caso, a utilidade vem da sequência: cobrar onde o trabalho termina e não precisar reconstruir mentalmente depois qual dinheiro entrou por qual atividade.
Para uma pequena operação, esse tipo de organização pode ajudar a separar o que é recebimento de trabalho e o que é gasto pessoal, mesmo que a pessoa ainda precise manter seus próprios registros. Eu não presumiria que o aplicativo substitui um sistema completo de contabilidade ou gestão de vendas. Em vez disso, eu o usaria como uma peça acessível do fluxo: receber, conferir a movimentação e fazer uma revisão periódica das entradas.
O mesmo raciocínio pode servir a quem vende produtos em eventos ocasionais. Levar menos equipamento é conveniente, mas a pessoa deve considerar o ambiente, a conexão e o comportamento dos clientes. Em um local movimentado, explicar uma forma de pagamento diferente pode tomar tempo; em uma venda rápida e informal, o celular pode ser justamente o caminho mais prático. A melhor escolha é aquela que não cria uma fila ou uma conversa confusa no momento de fechar a compra.
Onde o aplicativo exige mais atenção
O primeiro trade-off é depender do telefone. Se a bateria estiver baixa, se o aparelho não estiver disponível ou se houver qualquer dificuldade de uso naquele momento, a cobrança pode ficar mais lenta. Quem vende durante muitas horas ou em locais sem acesso fácil a recarga deve pensar nisso antes de abandonar completamente uma alternativa dedicada. Um recurso integrado é conveniente, mas não torna o celular infalível.
O segundo cuidado é não confundir variedade de serviços com simplicidade absoluta. Reunir conta, cartão, investimentos e pagamentos pode facilitar a rotina, porém também coloca várias decisões financeiras no mesmo ambiente. Eu recomendaria entrar com um objetivo claro: usar a conta para movimentação, explorar uma opção de investimento ou receber vendas. Começar por uma necessidade concreta torna mais fácil avaliar se a experiência realmente está ajudando, em vez de ativar tudo apenas porque aparece no aplicativo.
Também é importante conferir as condições específicas de cada operação antes de incorporá-la ao preço ou ao fluxo do negócio. Taxas, prazos e regras podem influenciar quanto você recebe e quando o dinheiro fica disponível; eu não tomaria decisões comerciais sem consultar as informações atuais exibidas para o serviço que pretende usar. Para quem calcula margens apertadas, essa conferência não é detalhe: pode determinar se uma forma de pagamento é conveniente ou se outra alternativa faz mais sentido.
Há ainda uma diferença entre uma conta útil para o dia a dia e uma estrutura financeira especializada. Uma empresa com processos de conciliação complexos, múltiplos funcionários ou necessidades contábeis específicas pode precisar de ferramentas adicionais. O PagBank pode participar dessa rotina, mas eu não presumiria que um único aplicativo resolve todas as tarefas administrativas de uma operação maior. Para um negócio em crescimento, vale testar a compatibilidade com o modo como já registra vendas e despesas.
Como ele se compara a outras escolhas
Em relação a um banco usado apenas para transferências e pagamentos, o PagBank se destaca por aproximar serviços bancários de ferramentas de recebimento. Para quem trabalha por conta própria, isso pode evitar alternar entre um aplicativo financeiro e outro dedicado à cobrança. Já em comparação com uma maquininha convencional, o Tap On favorece a mobilidade e reduz a necessidade de transportar um aparelho separado, enquanto um terminal dedicado pode continuar sendo mais confortável para quem cobra repetidamente durante o dia.
Não existe uma vencedora universal nessa comparação. Um vendedor de rua que recebe muitas pessoas pode valorizar um equipamento preparado para ficar disponível durante o expediente; alguém que faz poucos atendimentos externos pode preferir não carregar mais um dispositivo. Da mesma forma, um banco tradicional pode atender melhor quem prioriza uma relação bancária já estabelecida ou precisa de serviços específicos que não fazem parte do seu uso cotidiano no PagBank. Eu escolheria pela frequência de recebimentos e pelo ambiente de trabalho, não só pela quantidade de recursos anunciados.
Para o uso financeiro pessoal, a concentração também tem dois lados. Ter movimentações e opções de investimento próximas pode ajudar a acompanhar o dinheiro, mas quem gosta de comparar produtos em plataformas especializadas talvez prefira manter essa pesquisa separada. O aplicativo é mais convincente quando a integração economiza passos concretos; é menos convincente quando o usuário acaba navegando por serviços que não pretende usar.
O que observar antes de começar
O aplicativo é gratuito, tem classificação livre e está na versão 5.54.8; funciona em dispositivos com Android 7.0 ou superior. A nota média é de 4,9, baseada em cerca de 4,7 milhões de avaliações, e há aproximadamente 1,1 milhão de comentários. Mais de 50 milhões de instalações mostram que a solução alcançou um público amplo, mas números de popularidade não substituem a pergunta mais importante: o recurso de recebimento combina com a sua rotina?
Se você instalar, eu começaria pela tarefa que motivou a busca. Para cobrar pelo celular, procure entender o fluxo do Tap On e faça uma simulação mental do que diria ao cliente. Para usar a conta no cotidiano, confira como localizar entradas e saídas e defina um momento semanal para revisar a movimentação. Para considerar investimentos, leia as condições de cada opção com atenção, em vez de tratar a presença de CDB como recomendação automática para aplicar.
O desenvolvedor é a PagBank, e a avaliação pública expressiva sugere que muita gente encontra valor no aplicativo. Ainda assim, a experiência de outra pessoa não garante que ele seja a melhor escolha para você: vendedores com necessidade de cobrança contínua podem querer comparar equipamentos dedicados, enquanto quem busca apenas uma conta simples talvez não precise de tantos serviços reunidos.
Para quem eu recomendaria
Eu recomendaria o Banco PagBank principalmente a autônomos, prestadores de serviço e pequenos vendedores que querem receber em movimento e preferem manter tarefas financeiras próximas. O benefício fica mais evidente quando o telefone já acompanha o trabalho e a cobrança acontece em momentos variados, sem um balcão fixo. Para esse perfil, reduzir equipamentos e consultar a movimentação no mesmo lugar pode simplificar o dia de forma concreta.
Eu pensaria duas vezes se o seu negócio depende de cobranças contínuas, se você precisa de um fluxo administrativo mais elaborado ou se não quer concentrar serviços financeiros em um único aplicativo. Nesses casos, uma maquininha própria, uma plataforma de gestão ou uma solução bancária diferente pode se encaixar melhor, eventualmente ao lado do PagBank. A escolha não precisa ser exclusiva; o importante é saber qual ferramenta resolve qual parte do trabalho.
No fim, considero a proposta mais forte quando o Tap On resolve uma necessidade real: cobrar sem carregar outro aparelho e manter o recebimento ligado à rotina financeira. O aplicativo reúne bastante coisa, mas eu não o escolheria apenas por essa amplitude. Se você vende presencialmente de forma ocasional ou atende fora de um ponto fixo, vale explorar o fluxo e conferir as condições antes de adotá-lo. Se sua prioridade é uma estrutura de cobrança robusta para uso intenso, compare com alternativas dedicadas. Assim, a conveniência vira uma decisão consciente, não uma promessa genérica.
ecm ихаҭQuando preciso receber um pagamento sem depender de uma maquininha separada, a proposta do Banco PagBank chama minha atenção: transformar o celular em parte do processo de cobrança. Essa ideia é especialmente útil para quem vende de vez em quando, presta serviços em locais diferentes ou quer manter os recebimentos perto das tarefas bancárias. Ainda assim, não trataria o aplicativo como a solução ideal para todo negócio; a conveniência depende da frequência das vendas e do tipo de controle que você precisa.
Receber pelo celular muda a rotina de cobrança
Para mim, a vantagem de cobrar pelo telefone aparece não só na hora de dispensar uma maquininha, mas também na rotina que vem depois. Separar alguns instantes para conferir cada entrada e comparar os valores com as vendas anotadas pode ajudar a identificar enganos cedo, especialmente em dias movimentados. Esse cuidado leva a uma questão prática: em quais situações essa mobilidade realmente compensa?
Uma forma de cobrar sem levar outro aparelho
O Banco PagBank é um aplicativo financeiro da PagBank que reúne serviços bancários e recursos de pagamento. Entre eles está o Tap On, pensado para usar o celular em uma venda presencial, sem depender sempre de uma maquininha tradicional. Para mim, esse é o aspecto mais interessante: o telefone deixa de servir apenas para consultar a conta e passa a fazer parte do momento em que o cliente paga.
Isso pode facilitar o trabalho de quem atende em domicílio, vende em eventos ou faz entregas. Levar menos equipamento reduz a chance de esquecer uma máquina e deixa a bolsa mais leve. Mas a praticidade não elimina toda a preparação: é preciso saber iniciar a cobrança, conferir o valor e orientar o cliente. Antes de usar o recurso em um atendimento importante, eu me familiarizaria com o fluxo dentro do aplicativo.
A proposta vai além de receber pagamentos. O app também reúne conta, cartão de crédito, investimentos e CDB. Ter essas opções no mesmo lugar pode evitar a troca constante entre aplicativos, embora essa concentração só seja uma vantagem se você realmente quiser cuidar dessas tarefas juntas. Quem prefere separar banco, recebimentos e investimentos pode não aproveitar tanto essa integração.
Como a cobrança funciona na prática
O valor precisa ser informado e conferido antes de concluir a venda, como em qualquer cobrança. A vantagem do Tap On está em reduzir uma etapa física: não é necessário procurar ou carregar um terminal separado quando o celular pode atender à situação. Eu faria um teste antecipado para aprender onde encontrar a opção de cobrança e como conferir o resultado depois, evitando hesitação com o cliente esperando.
Um detalhe útil é combinar desde o início qual será o meio de pagamento e manter uma alternativa caso o cliente não consiga ou não queira usar aquele fluxo. Uma transferência ou outro método que você já aceite pode evitar que a venda fique parada. Essa precaução é simples, mas importante: depender de um único caminho transforma uma facilidade em ponto de falha.
Também vale criar um hábito de conferência ao fim do expediente. Consultar as movimentações e comparar os recebimentos com as vendas anotadas ajuda a perceber divergências enquanto ainda estão recentes. O aplicativo pode fazer parte desse processo, mas não substitui automaticamente um registro organizado das vendas. Para quem trabalha por conta própria, manter uma anotação simples de data, serviço e valor pode complementar bem a consulta à conta.
Quando a mobilidade faz diferença
Imagine uma profissional que atende clientes em casa durante o dia. Ao terminar um serviço, ela confirma o valor, recebe pelo celular e segue para o próximo endereço sem carregar uma máquina à parte. Mais tarde, pode consultar a movimentação no mesmo ambiente em que acompanha outras tarefas financeiras. Nesse cenário, o ganho vem da sequência: cobrar no local de atendimento e revisar os recebimentos sem depender da memória.
Para quem vende em feiras ou eventos ocasionais, o recurso também pode ser conveniente, mas o contexto importa. Em um espaço movimentado, qualquer explicação longa pode atrasar a fila. Em uma venda mais tranquila, usar o telefone pode ser uma maneira prática de evitar equipamento extra. Eu levaria em conta a familiaridade dos clientes com esse tipo de pagamento e o ritmo esperado das vendas antes de decidir se o celular deve ser o meio principal.
Uma boa rotina é conferir o valor junto com o cliente antes de confirmar e, depois, verificar se a operação aparece como concluída. Isso reduz erros de digitação e evita confiar apenas em uma impressão rápida da tela. É uma cautela pequena, mas faz diferença para quem recebe várias quantias parecidas ao longo do dia.
Os limites de depender do telefone
O primeiro trade-off é claro: a cobrança depende de o celular estar disponível e pronto para uso. Bateria baixa, aparelho ocupado ou dificuldade para acessar a função podem atrasar uma venda. Quem trabalha muitas horas seguidas ou em locais sem facilidade para recarregar talvez prefira manter uma maquininha dedicada como alternativa, mesmo que use o telefone na maior parte do tempo.
O segundo cuidado é não confundir a variedade de serviços com uma solução completa para todas as necessidades financeiras. O PagBank concentra conta, pagamentos e opções de investimento, mas um negócio com conciliação complexa, mais de uma pessoa cobrando ou exigências administrativas próprias pode precisar de ferramentas adicionais. Eu avaliaria como o aplicativo se encaixa nos registros que já uso, em vez de presumir que ele vai substituir todo o sistema de gestão.
Antes de incorporar qualquer forma de pagamento ao preço ou ao fluxo de caixa, confira as condições atuais da operação, inclusive custos e prazos aplicáveis. Para quem trabalha com margens apertadas, essa checagem pode mudar a decisão. A facilidade de cobrar pelo celular é relevante, mas não compensa uma condição comercial que não faça sentido para o negócio.
Também não trataria a presença de investimentos como motivo suficiente para aplicar dinheiro. Se essa parte interessa, eu leria os detalhes de cada opção e avaliaria se ela combina com meus objetivos e com a necessidade de acesso aos recursos. Ter uma alternativa disponível no mesmo aplicativo é conveniente; escolher onde investir continua exigindo uma decisão separada.
Como se compara às alternativas comuns
Em comparação com um aplicativo bancário voltado apenas a transferências e pagamentos, o PagBank aproxima a conta dos recursos para receber vendas. Para um autônomo, isso pode reduzir a necessidade de alternar entre um banco e uma solução de cobrança. Já diante de uma maquininha tradicional, o Tap On favorece a mobilidade e evita carregar mais um aparelho, enquanto um terminal dedicado pode ser mais confortável para quem cobra clientes o dia inteiro.
Não há uma escolha certa para todo mundo. Quem faz poucos atendimentos externos pode preferir usar o telefone e manter menos equipamento. Já um vendedor com fluxo contínuo talvez valorize um terminal separado, sempre preparado para cobrar, ou uma estrutura de gestão mais completa. Eu decidiria com base na frequência das vendas, no local de trabalho e no tempo que cada método leva para ser explicado e concluído.
Para as finanças pessoais, juntar movimentação e opções de investimento pode facilitar a consulta, mas não substitui a comparação cuidadosa entre produtos. Quem gosta de pesquisar em plataformas especializadas pode preferir manter essa etapa separada. O aplicativo me parece mais convincente quando a integração economiza passos concretos, não quando leva a explorar serviços que não fazem parte da sua rotina.
O que observar antes de instalar
O aplicativo é gratuito, tem classificação livre e está na versão 5.54.8; é compatível com Android 7.0 ou superior. Sua média é de 4,9, com cerca de 4,7 milhões de avaliações e aproximadamente 1,1 milhão de comentários. Já ultrapassou 50 milhões de instalações. Essa popularidade mostra que alcançou muita gente, mas não responde à questão principal: o modo de cobrança combina com o seu trabalho?
Eu começaria pela necessidade que motivou a instalação. Se a ideia é cobrar pelo celular, aprenderia o fluxo do Tap On e pensaria em como apresentar essa opção ao cliente. Se quero usar a conta no dia a dia, reservaria um momento para revisar entradas e saídas. Se pretendo explorar investimentos, leria as condições antes de decidir, sem tratar a disponibilidade de CDB como recomendação automática.
A PagBank é a desenvolvedora, e a quantidade de avaliações indica uma base ampla de usuários, mas isso não garante que o app se encaixe em toda rotina. Quem precisa de uma estrutura de cobrança muito especializada deve comparar soluções próprias para esse uso. Quem busca apenas uma conta simples talvez não precise de tantos serviços reunidos.
Para quem eu recomendaria
Eu recomendaria o Banco PagBank a autônomos, prestadores de serviço e pequenos vendedores que recebem presencialmente em lugares diferentes e querem reduzir o equipamento que carregam. O benefício aparece com mais clareza quando o celular já acompanha o trabalho e a cobrança acontece fora de um balcão fixo. Nessa situação, receber e consultar a movimentação no mesmo aplicativo pode simplificar tarefas reais.
Eu pensaria duas vezes se o negócio depende de cobranças constantes, exige controles administrativos avançados ou se você prefere não concentrar serviços financeiros em um único lugar. Uma maquininha dedicada, uma plataforma de gestão ou outro banco pode se ajustar melhor — e não é obrigatório escolher apenas uma ferramenta. O importante é saber qual parte da rotina cada opção resolve.
No fim, considero o Tap On mais interessante quando resolve uma necessidade concreta: cobrar sem levar outro aparelho e manter os recebimentos próximos da rotina financeira. Eu não escolheria o aplicativo apenas pela quantidade de serviços. Se você faz vendas presenciais ocasionais ou atende fora de um ponto fixo, vale conhecer o fluxo e conferir as condições antes de adotá-lo. Se precisa de uma operação preparada para cobranças intensas, compare com alternativas dedicadas e escolha com base no seu ritmo de trabalho.
Perguntas frequentes sobre Banco PagBank: Conta, Tap On +
O que é o Banco PagBank: Conta, Tap On +?
O PagBank é um aplicativo financeiro que reúne serviços de conta digital e pagamentos em um só lugar. Pelo app, você pode consultar saldo e movimentações, fazer transferências e pagamentos e acessar outros recursos disponíveis para o seu perfil. A oferta de funções pode mudar conforme o tipo de conta, a análise cadastral e as atualizações do aplicativo; por isso, confira as condições apresentadas antes de contratar qualquer serviço.
Como abrir uma conta PagBank pelo aplicativo?
Em geral, a abertura começa com o download do aplicativo e o preenchimento de informações pessoais solicitadas durante o cadastro. Também pode ser necessário confirmar sua identidade com documentos e uma selfie, seguindo as instruções exibidas na tela. A aprovação e a liberação de recursos dependem da validação dos dados. Antes de enviar informações, verifique se baixou o app oficial e leia os avisos de privacidade e os termos da conta.
O que é o Tap On + e quais aparelhos são compatíveis?
O Tap On + é um recurso de pagamento por aproximação que pode transformar um celular compatível em uma forma de aceitar pagamentos, sem depender necessariamente de uma maquininha tradicional. A disponibilidade depende do aparelho, dos requisitos técnicos e das condições informadas pelo PagBank. Como compatibilidade e métodos aceitos podem variar, consulte a descrição atual do recurso no próprio app antes de contar com ele para vender.
O PagBank cobra taxas para usar a conta ou receber pagamentos pelo Tap On +?
Os custos dependem do serviço utilizado, do tipo de transação e das condições vigentes para cada cliente ou vendedor. Uma conta pode oferecer determinados serviços sem tarifa, enquanto operações específicas e recebimentos com cartão podem ter taxas, prazos ou regras próprios. Consulte a tabela atual de tarifas e a simulação exibida no aplicativo antes de confirmar uma operação, especialmente se pretende usar o Tap On + para vendas frequentes.
O aplicativo PagBank é seguro e o que devo fazer se tiver um problema?
O app pode oferecer mecanismos de segurança, como autenticação e confirmação de operações, mas a proteção também depende de cuidados do usuário. Use uma senha exclusiva, mantenha o sistema atualizado, não compartilhe códigos recebidos por mensagem e evite acessar a conta em links suspeitos. Se notar uma transação desconhecida, dificuldade para entrar ou possível golpe, procure os canais oficiais de atendimento do PagBank e siga as orientações disponíveis no aplicativo.
O melhor de Banco PagBank: Conta, Tap On +
Pontos a considerar sobre Banco PagBank: Conta, Tap On +